Auto aziendali in uso promiscuo: cosa cambia dal 2026
Auto aziendali in uso promiscuo: cosa cambia dal 2026
A cura di Marzio Scaglioni e Silvia Capobianco
Con il D.Lgs. 148/2026 (c.d. Correttivo Omnibus) viene ridefinita la disciplina fiscale delle auto aziendali concesse in uso promiscuo a dipendenti e collaboratori.
Le novità non riguardano soltanto la determinazione del fringe benefit, ma incidono direttamente sulla gestione delle flotte aziendali, sulle policy di assegnazione dei veicoli e sui processi payroll.
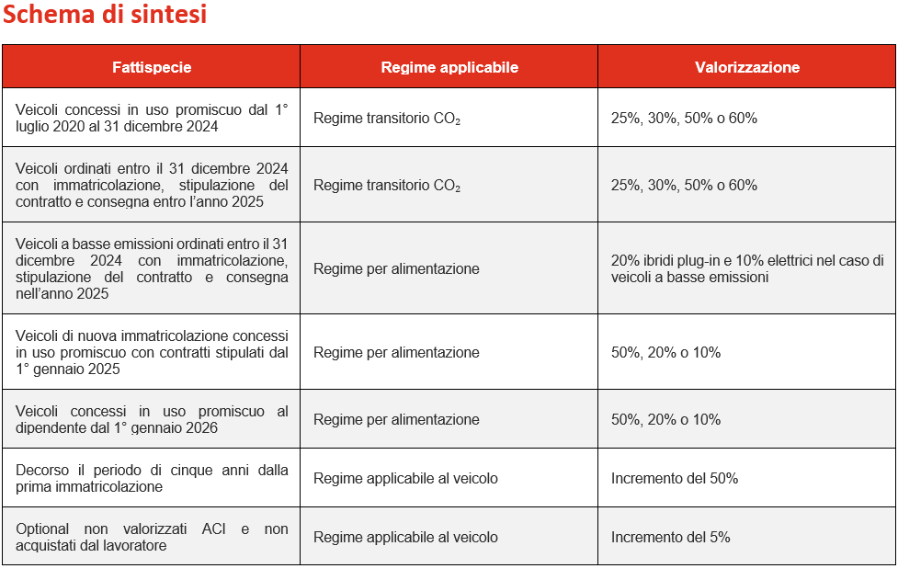
La riforma conferma il passaggio dal precedente criterio basato sulle emissioni di CO₂ ad un sistema fondato sulla tipologia di alimentazione del veicolo. Pertanto, il fringe benefit continua ad essere determinato applicando una percentuale del 50% per i veicoli tradizionali, ridotta al 20% per i veicoli ibridi plug-in e al 10% per i veicoli elettrici a batteria. Il valore imponibile resta calcolato sulla base delle Tabelle ACI e di una percorrenza convenzionale annua di 15.000 chilometri.
Tra gli aspetti più rilevanti introdotti dal decreto vi è l’eliminazione di alcuni requisiti che avevano caratterizzato la disciplina introdotta dalla Legge di Bilancio 2025. Ai fini della determinazione forfetaria del fringe benefit, la norma non richiede più che il veicolo sia di nuova immatricolazione e non fa più riferimento alla necessità che il contratto di assegnazione sia stato stipulato dal 1° gennaio 2025. La disposizione si limita oggi a richiamare la concessione del veicolo in uso promiscuo.
Un’altra novità significativa riguarda l’anzianità del veicolo. Dal 1° gennaio dell’anno successivo al compimento del quinto anno dalla prima immatricolazione, il valore del fringe benefit sarà incrementato del 50%, indipendentemente dalla tipologia di alimentazione.
Il legislatore interviene inoltre sul tema degli optional e degli allestimenti. Dal 2026, qualora il veicolo sia dotato di accessori non valorizzati nelle Tabelle ACI e il relativo costo non sia sostenuto direttamente dal dipendente, il valore del fringe benefit subirà una maggiorazione forfetaria del 5%.
Particolarmente importante è anche la revisione della disciplina transitoria. Il Correttivo Omnibus estende infatti la clausola di salvaguardia ai veicoli ordinati entro il 31 dicembre 2024 e con immatricolazione, concessione e consegna durante l’intero anno 2025. Continua quindi ad applicarsi la disciplina vigente al 31 dicembre 2024, basata sulle emissioni di CO₂, non solo ai veicoli assegnati entro il 30 giugno 2025, ma anche a quelli assegnati nella seconda metà dell’anno, evitando così l’applicazione del criterio del valore normale.
A riguardo, un ulteriore aspetto di interesse riguarda i veicoli a basse emissioni ordinati entro il 31 dicembre 2024 per i quali immatricolazione, stipula del contratto e consegna si siano perfezionate nel corso del 2025. In linea con i principi richiamati dall’Agenzia delle Entrate nella Circolare n. 10/E del 2025, volti ad accompagnare la transizione energetica senza penalizzare imprese e lavoratori, per tali veicoli potrebbe trovare applicazione il regime più favorevole introdotto dalla Legge di Bilancio 2025. Di conseguenza, per i veicoli elettrici e per gli ibridi plug-in continuerebbero ad applicarsi rispettivamente le percentuali del 10% e del 20%, in considerazione del fatto che tutti i requisiti previsti dalla nuova disciplina risultano comunque verificati nel corso del 2025.
Il decreto interviene inoltre sulla disciplina delle riassegnazioni, chiarendo espressamente che il regime fiscale resta collegato al veicolo e non all’assegnatario. La sostituzione del dipendente utilizzatore non comporta quindi alcuna modifica del criterio di tassazione applicabile.
Dal punto di vista operativo, le aziende saranno chiamate a effettuare una revisione approfondita delle informazioni relative alle proprie flotte. Data di prima immatricolazione, data di consegna, cronologia delle assegnazioni, presenza di optional e corretta individuazione del regime fiscale applicabile diventeranno elementi essenziali per garantire il corretto calcolo del fringe benefit e la corretta gestione degli adempimenti fiscali e contributivi.
Con riferimento agli optional, il legislatore precisa inoltre che sono fatti salvi i comportamenti adottati dai datori di lavoro fino al 31 dicembre 2025 relativamente alle modalità di tassazione degli accessori e degli allestimenti. Viene altresì esclusa la possibilità di richiedere il rimborso delle maggiori imposte eventualmente versate.
Per il periodo d’imposta 2026 sarà pertanto opportuno verificare gli effetti delle nuove disposizioni sui fringe benefit già elaborati nel corso dell’anno e procedere, ove necessario, ai relativi conguagli fiscali e contributivi.
In definitiva, il D.Lgs. 148/2026 conferma il percorso di progressiva evoluzione verso una mobilità aziendale più sostenibile, ma introduce al tempo stesso nuovi elementi di complessità che richiederanno un maggiore coordinamento tra fleet management, HR, tax e payroll, nonché una revisione delle procedure aziendali di gestione delle auto assegnate in uso promiscuo.